-
CATEGORIAS
- Cidades
- Concursos
- Economia
- Entretenimento
- Esportes
- Fotos
- Geral
- Polícia
- Política
- Saúde
-
PÁGINAS
- Vídeos
- Galerias
- Política de Cookies
- Política de Privacidade
-
Contato


Foto: Magnific
*Artigo escrito por Gleiciane Kempim, Analista de Operações e Negócios no Sicoob Central ES e Diretora Financeira do IBEF Academy.
A confiança é um dos ativos mais importantes do sistema financeiro. Sem ela, até instituições sólidas podem sofrer corridas de saque; com ela, poupadores e investidores conseguem tomar decisões com mais segurança.
É nesse espaço que atuam o Fundo Garantidor de Créditos (FGC) e o Fundo Garantidor do Cooperativismo de Crédito (FGCoop): duas entidades privadas, sem fins lucrativos, criadas para proteger depositantes em casos de intervenção ou liquidação de instituições financeiras.
O FGC protege clientes de bancos, financeiras e demais instituições associadas. Já o FGCoop exerce função semelhante dentro do cooperativismo de crédito, cobrindo cooperativas de crédito e os bancos cooperativos associados ao Fundo. A diferença central, portanto, não está na lógica da proteção, mas no universo de atuação: bancos de um lado, cooperativas de crédito de outro.
Hoje, ambos oferecem garantia ordinária de até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro. Além disso, tanto o FGC quanto o FGCoop possuem limite global de R$ 1 milhão a cada período de quatro anos.
A cobertura considera a soma dos saldos elegíveis mantidos pelo cliente dentro da mesma instituição ou conglomerado. Em contas conjuntas, o valor garantido é dividido entre os titulares.
Entre os produtos cobertos pelo FGC estão conta corrente, poupança, certificado de depósito bancário, recibo de depósito bancário, Letra de Crédito Imobiliário (LCI), Letra de Crédito do Agronegócio (LCA), letras hipotecárias, letras de câmbio e algumas operações compromissadas.
Não entram na garantia títulos públicos, fundos de investimento, debêntures, CRI, CRA, LIG, previdência privada e outros ativos que não representam captação direta da instituição financeira. O FGCoop possui cobertura semelhante para depósitos e títulos emitidos pelas cooperativas e bancos cooperativos.
Os números ajudam a dimensionar a importância desses mecanismos. Segundo dados recentes do Censo Mensal do FGC, os depósitos elegíveis à garantia já ultrapassam R$ 5 trilhões no sistema financeiro brasileiro.
No cooperativismo, o FGCoop encerrou 2024 com patrimônio de aproximadamente R$ 5,45 bilhões e mais de R$ 605 bilhões em depósitos garantidos. Os dados mostram que 98,47% das contas existentes no sistema cooperativista estavam integralmente cobertas pelo limite de garantia, enquanto a cobertura representava cerca de 50,7% do total dos depósitos existentes.
O maior teste recente do modelo foi o caso Banco Master. Segundo informações divulgadas pelo FGC e repercutidas pelo Valor Econômico, a necessidade estimada de recursos para cobrir as garantias relacionadas ao Banco Master era de aproximadamente R$ 40,6 bilhões.
Posteriormente, o FGC estimou ainda R$ 6,3 bilhões em garantias referentes ao Will Bank. O caso pressionou o caixa do fundo e levou à aprovação de um plano de recomposição, com antecipação de contribuições futuras dos bancos e aumento temporário das contribuições mensais.
Sob uma lógica liberal, fundos garantidores privados são desejáveis porque reduzem a necessidade de socorro estatal direto e preservam a confiança com recursos do próprio sistema.
O problema surge quando a garantia cria incentivos ruins: investidores deixam de avaliar risco porque “o FGC cobre”, e instituições arriscadas conseguem captar oferecendo taxas maiores, transferindo parte do custo potencial para o fundo coletivo.
Portanto, FGC e FGCoop são bons mecanismos quando funcionam como seguro privado, limitado e disciplinador. Mas tornam-se perigosos se forem tratados como substitutos da prudência individual.
A garantia protege o pequeno poupador; não deve servir como autorização para ignorar risco. Em economia de mercado, segurança institucional é importante, mas responsabilidade individual continua sendo insubstituível.
Este texto expressa a opinião do autor e não traduz, necessariamente, o posicionamento do Instituto Brasileiro de Executivos de Finanças do Espírito Santo, bem como da organização à qual esteja vinculado profissionalmente.
Fonte: Folha Vitoria
Governo destinou recursos para operação do Plano Brasil Soberano. Foto: Tânia Rêgo/Agência Brasil O governo federal abriu crédito extraordinário no valor de R$ 6,49 bilhões para fina
Educadora financeira vai participar do EmpoderaDonas 2026 em novembro, no Centro de Convenções de Vitória
A medida foi determinada nesta quinta-feira (22) pela juíza Danielle Nunes Marinho, da 11ª Vara Cível de Vitória
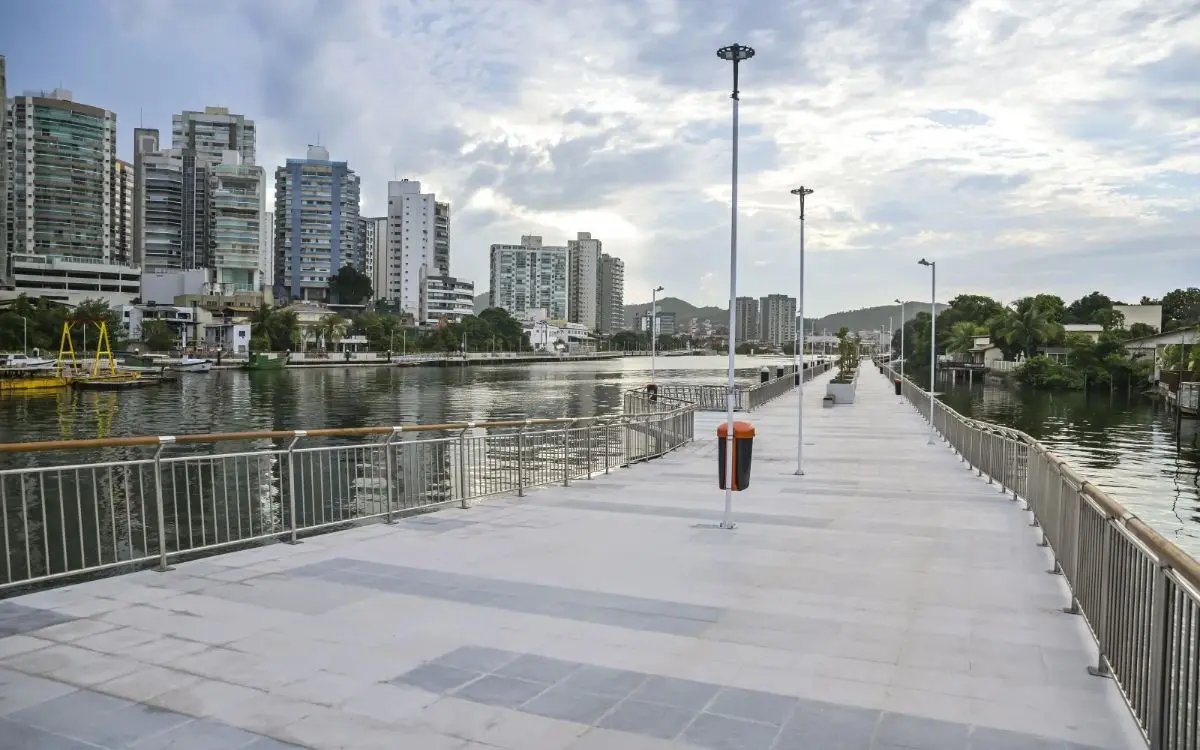
Novo trecho do Canal de Camburi será inaugurado neste sábado (24), em Vitória. Saiba onde acessar a orla, quais estruturas estarão disponíveis
Moradores da região de São Pedro e outras regiões de Vitória, denunciam chamadas telefônicas que
A alegria vai tomar conta da criançada na Ilha das