-
CATEGORIAS
- Cidades
- Concursos
- Economia
- Entretenimento
- Esportes
- Fotos
- Geral
- Polícia
- Política
- Saúde
-
PÁGINAS
- Vídeos
- Galerias
- Política de Cookies
- Política de Privacidade
-
Contato


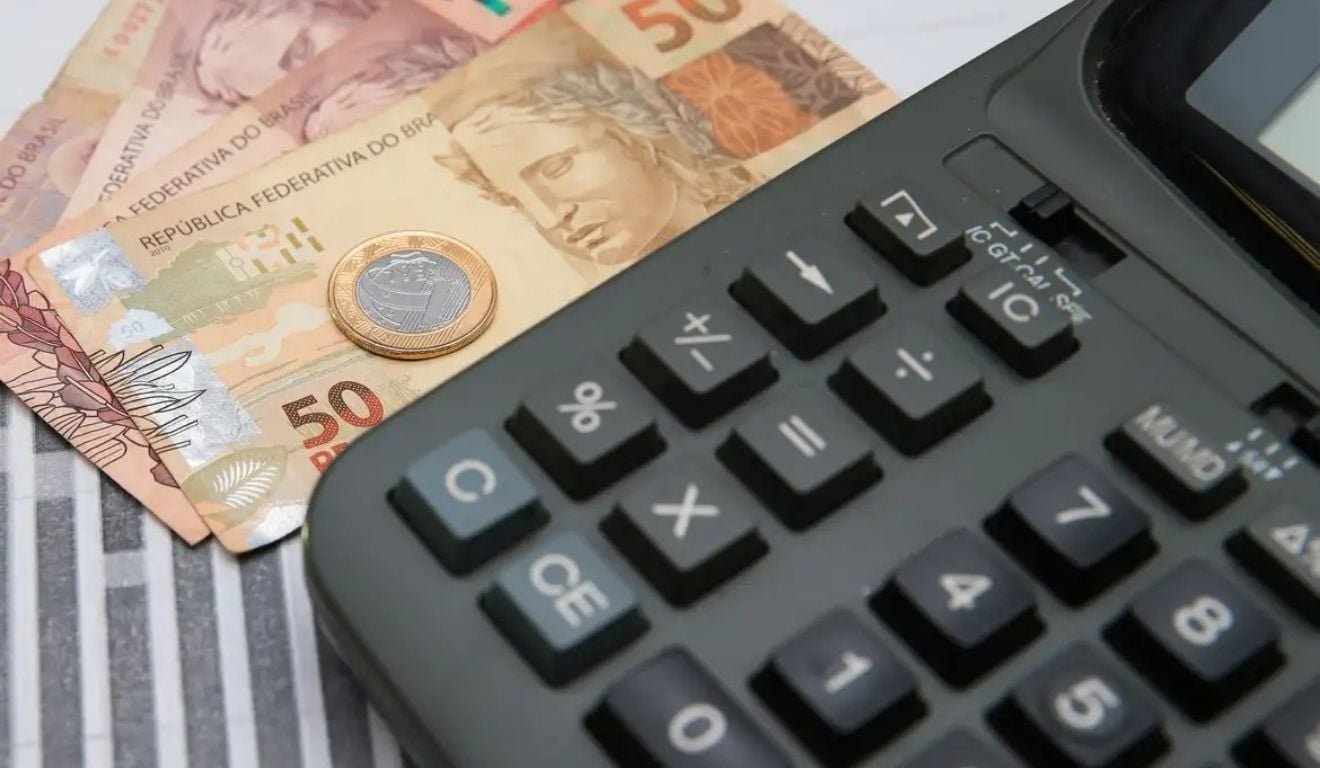
STJ definiu regras para proteger valores de até 40 salários mínimos contra penhora. Foto: Marcello Casal Jr/Agência Brasil
O Superior Tribunal de Justiça (STJ) definiu que valores de até 40 salários mínimos estão livres de penhora quando são reserva financeira para emergências. A regra pode valer para dinheiro na poupança, conta-corrente, em espécie ou em alguns tipos de investimento.
A decisão foi em julgamento de recursos repetitivos (Tema 1.285) e deverá ser regra em tribunais de todo o país em casos semelhantes.
O que fica protegido contra penhora?
O STJ estabeleceu que valores de até 40 salários mínimos depositados na poupança não podem ser penhorados. Isso continua valendo mesmo quando há o uso da conta para receber dinheiro e pagar contas do dia a dia.
A proteção também pode alcançar dinheiro guardado em conta-corrente, fundos de investimento e outras aplicações financeiras. Nesses casos, porém, o titular precisa comprovar que os recursos são uma reserva para proteger a si próprio ou a família em situações de emergência.
Na prática, não basta que o dinheiro esteja parado em uma conta ou aplicação. O devedor deverá demonstrar que usa o valor para formar uma reserva para situações imprevistas.
Quando o dinheiro pode ser penhorado?
A proteção não vale para qualquer tipo de aplicação. Segundo o STJ, investimentos especulativos e de alto risco, como bitcoins, não entram na regra.
A relatora dos recursos, ministra Maria Thereza de Assis Moura, ressaltou que “as sobras de ganhos impenhoráveis recebidos em meses anteriores e mantidos em conta-corrente são penhoráveis”.
Segundo a orientação, as contas-correntes servem normalmente para movimentações financeiras habituais e não, necessariamente, para guardar uma reserva voltada a adversidades futuras.
Poupança usada como conta-corrente
Mesmo quando o titular utiliza a poupança como se fosse uma conta-corrente, os valores de até 40 salários mínimos continuam protegidos contra penhora.
Já quem mantém dinheiro em conta-corrente ou em outros investimentos precisa comprovar que os recursos formam uma reserva financeira contínua e duradoura.
Valores recebidos no próprio mês
A decisão também prevê que a manutenção de dinheiro em conta-corrente não torna o recurso automaticamente penhorável. O devedor poderá pedir o desbloqueio caso comprove a natureza impenhorável dos valores recebidos no próprio mês. É o caso de salários e verbas semelhantes previstas no Código de Processo Civil (CPC).
Nesses casos, o titular pode pedir o desbloqueio e comprovar a origem dos valores.
Fonte: Folha Vitoria
Quem está em busca de uma primeira experiência profissional pode encontrar no fim do ano uma boa oportunidade para ingressar no mercado de trabalho. O período é estratégico para estudan
Roteiros incluem visitas a fazendas de café, observação de aves na Mata Atlântica e vivências da cultura italiana nas Montanhas Capixabas
Exportações capixabas somaram US$ 74,7 mil até outubro; decisão europeia ficou para dezembro
O Tribunal de Contas do Estado do Espírito Santo (TCE-ES) recomendou que as Secretarias Municipais
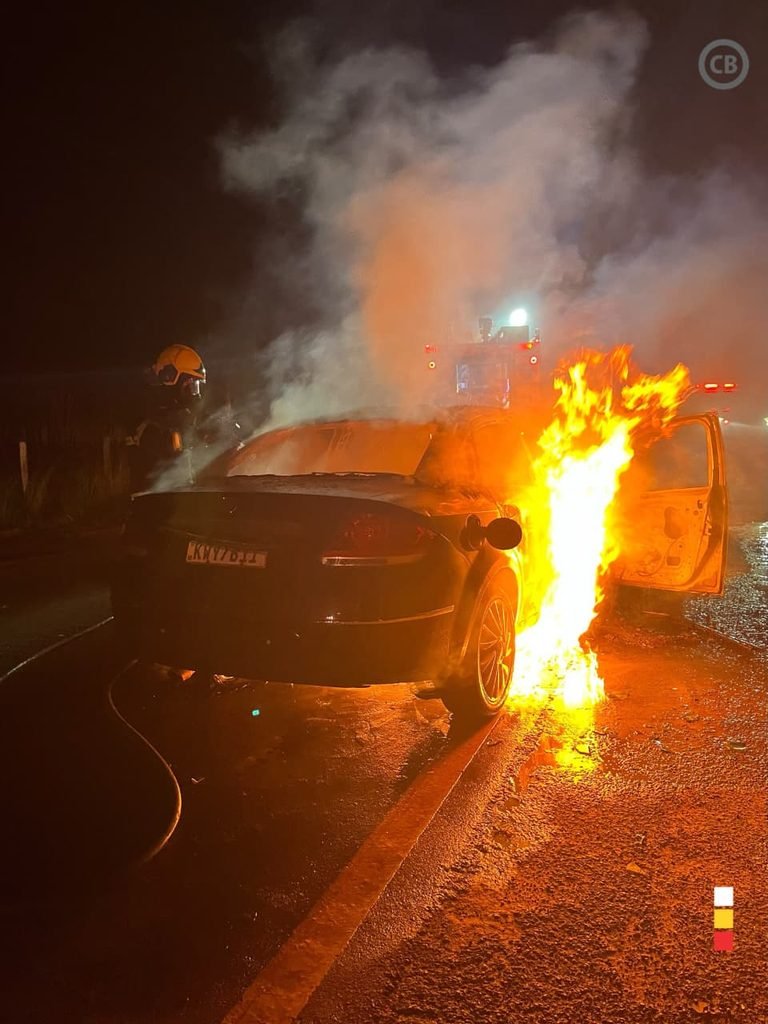
Ocorrência foi registrada na noite de terça-feira (17), em território fluminense, próximo à divisa com o Espírito Santo; não houve feridos
Podcast semanal comandado por Deva, com mais de 20 anos