-
CATEGORIAS
- Cidades
- Concursos
- Economia
- Entretenimento
- Esportes
- Fotos
- Geral
- Polícia
- Política
- Saúde
-
PÁGINAS
- Vídeos
- Galerias
- Política de Cookies
- Política de Privacidade
-
Contato


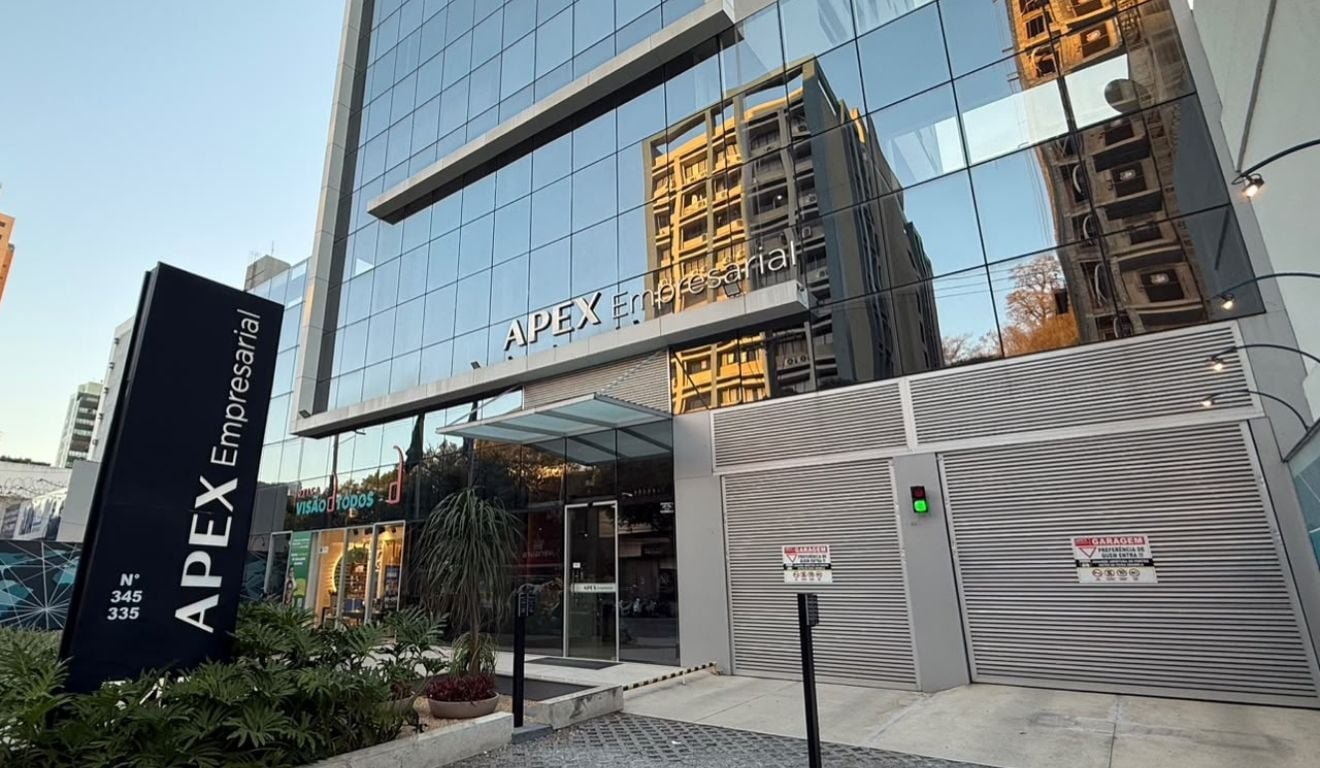
Sede da Apex Partners. Foto: Thiago Soares/Folha Vitória
Autor: Thiago Ferreira Siqueira
Advogado e parecerista, diretor-geral da Escola Superior de Advocacia da OAB/ES, professor de Direito Processual Civil nos cursos de graduação, mestrado e doutorado da Ufes, pós-doutor (Ufes), doutor (USP) e mestre (Ufes) em Direito Processual Civil.
Desde que a crise do grupo Apex se tornou pública, em agosto deste ano, uma pergunta se repete entre os milhares de investidores atingidos: o que acontecerá com os investimentos para os quais o seu dinheiro foi destinado? A resposta não é simples.
A magnitude da crise e a multiplicidade de modalidades de investimento com que o grupo operava, entre fundos, debêntures, cotas de sociedades e participações em empreendimentos imobiliários, conferem ao caso uma complexidade jurídica incomum.
Cada uma dessas modalidades tem natureza própria, regime legal próprio e, por isso mesmo, exige solução própria. Tratar tudo como um único problema é o caminho mais curto para resolver mal todos eles.
Uma das controvérsias já instaladas no processo de recuperação judicial diz respeito justamente à inclusão dos veículos de investimento imobiliário entre as empresas recuperandas. É sobre esse ponto que pretendo me deter.
Para compreender a questão, é preciso antes entender a estrutura desses investimentos. O empreendimento, seja um galpão logístico, um edifício comercial ou um residencial, é em regra de titularidade de uma Sociedade de Propósito Específico, a SPE, constituída muitas vezes em parceria com a construtora responsável pela incorporação.
Do lado da Apex, quem figura como sócia dessa SPE não é o investidor, mas outra pessoa jurídica do grupo, criada exclusivamente para essa função: é o que se chama de veículo de investimento.
O investidor, por sua vez, aporta seus recursos nesse veículo por meio de um contrato de Sociedade em Conta de Participação, a SCP, no qual o veículo figura como sócio ostensivo e o investidor como sócio participante.
O caminho do dinheiro, portanto, é este: o investidor entrega os recursos ao veículo, por força do contrato de SCP; o veículo os aplica na SPE; a SPE constrói e explora o imóvel, vendendo unidades ou recebendo aluguéis.
Os resultados percorrem o caminho inverso: da SPE para o veículo e, do veículo, para o investidor, na proporção prevista em cada contrato. As estruturas variam de um empreendimento para outro, e há casos em que o veículo é o único sócio da SPE ou em que existe mais de uma camada de sociedades, mas a lógica essencial é sempre essa.
Em razão disso, de um ponto de vista estritamente formal, o investidor não tem qualquer vínculo jurídico direto com o imóvel. Não é dono do galpão nem do edifício; seu nome não consta da matrícula. O que ele tem é uma relação contratual com o veículo de investimento: o dever de realizar os aportes prometidos e o direito de receber a sua parte nos resultados. Quem aparece como proprietária do ativo é a SPE, e quem aparece como sócio da SPE é o veículo.
O direito, porém, não se satisfaz com as aparências. A forma deve ceder lugar ao que de fato acontece, e o que de fato acontece nesses empreendimentos é bastante revelador.
Na participação que cabe à Apex, os imóveis foram, na grande maioria dos casos, construídos integralmente com dinheiro dos investidores; são poucos os empreendimentos em que o grupo aplicou recursos próprios.
Como regra, o grupo Apex não aporta capital: a sua contribuição ao fundo social de cada SCP é simbólica, em geral de cem reais, diante de aportes de centenas de milhares ou de milhões de reais feitos pelo investidor. E a Apex tampouco é remunerada como sócia. Sua receita vem de outro lugar: dos contratos de prestação de serviços de gestão, pelos quais cobra taxas de estruturação e de administração calculadas sobre o capital dos investidores. Em outras palavras, o risco é todo do participante; o grupo presta um serviço e cobra por ele.
Essa constatação tem consequência jurídica direta. A Apex, ao fim e ao cabo, não é dona de ativo imobiliário algum. É gestora de recursos de terceiros. Não é esse o desenho que a lei dá à sociedade em conta de participação.
Pelo Código Civil, o sócio ostensivo pode investir recursos próprios no negócio, e normalmente o faz, partilhando com os demais os resultados. No caso da Apex, ele simplesmente não investe, e tampouco recebe os seus resultados por essa via: a sua remuneração, como visto, vem da prestação de serviços. E quem administra o que é integralmente alheio deve fazê-lo com o cuidado de quem cuida do que não é seu, não com a liberdade de quem dispõe do que é seu.
Tanto a SPE quanto o veículo são, na prática, pessoas intermediárias por meio das quais os investidores detêm o imóvel: a titularidade formal está em nome delas, mas o capital que construiu o ativo e o que ele produz sempre foram dos investidores.
O próprio grupo, aliás, reconheceu isso no processo, ao afirmar que atua na qualidade de prestador de serviços, que o patrimônio dos veículos não se confunde com o das demais sociedades e que a sua gestão pode ser substituída sem prejuízo da titularidade dos ativos.
Retomemos, então, a controvérsia. O pedido de recuperação judicial incluiu, entre as quase cento e cinquenta requerentes, os veículos de investimento imobiliário. Essas sociedades, contudo, em regra não têm dívidas.
A recuperação judicial é, por definição legal, o instrumento destinado a permitir que o devedor em crise supere suas dificuldades econômico-financeiras, renegociando com os credores prazos, descontos e formas de pagamento. Uma sociedade sem dívidas não tem crise a superar por meio de plano: não há a quem propor prazo, deságio ou novação. Não se vê, portanto, razão para que figure no processo.
Há mais. A inclusão cria um risco artificial, e grave: o de que o patrimônio dessas sociedades venha a se misturar ao restante do grupo para pagar dívidas de outros investimentos. É o que a lei chama de consolidação substancial, hipótese em que os ativos e passivos de diversas empresas de um mesmo grupo passam a ser tratados como se fossem de um único devedor.
Um galpão pago exclusivamente por um conjunto determinado de investidores passaria, então, a responder por débitos de fundos, debêntures e empreendimentos com os quais não guarda relação alguma.
A Apex tem deixado claro, em suas manifestações, que os recursos são separados e pertencem aos investidores, e afirma ter incluído os veículos na recuperação justamente para protegê-los: fora do processo, argumenta, uma eventual falência do sócio ostensivo dissolveria as SCPs e rebaixaria os investidores à condição de credores comuns.
O propósito declarado pode até merecer elogio. Juridicamente, porém, a medida não parece a mais acertada. Não há risco de falência de uma pessoa jurídica que, por si só, não tem dívidas.
A falência pressupõe credor insatisfeito, e sociedade sem credor não fale. O risco, na verdade, é criado precisamente quando se coloca essa sociedade em um processo do qual ela não deveria fazer parte.
Dentro da recuperação, ela pode sujeitar-se ao mesmo plano e à mesma assembleia de credores de todo o grupo, e a eventual rejeição do plano ou o descumprimento das obrigações nele assumidas, decididos por credores que não são seus, podem conduzir à falência de quem nunca deveu nada a ninguém. A proteção oferecida é, assim, o único caminho capaz de produzir o dano de que se pretende proteger.
Não se trata de negar ao grupo Apex o direito de buscar a recuperação das empresas que efetivamente estão em crise. Trata-se de reconhecer que os imóveis construídos com o dinheiro dos investidores não são patrimônio do grupo, e que as sociedades que os detêm em nome deles não têm o que recuperar.
Quem administra patrimônio alheio não pode oferecê-lo, ainda que com as melhores intenções, à sorte das dívidas dos outros. Manter esses veículos fora da recuperação judicial não é um favor aos investidores: é a consequência natural de reconhecer, como a própria Apex reconhece, de quem é o dinheiro.
Fonte: Folha Vitoria
Os novos iPhone 18 Pro e iPhone 18 Pro Max já chegaram ao mercado brasileiro com preços a partir de R$ 11.999 e R$ 12.999, respectivamente. O iPhone Duo, primeiro modelo dobrável da Apple
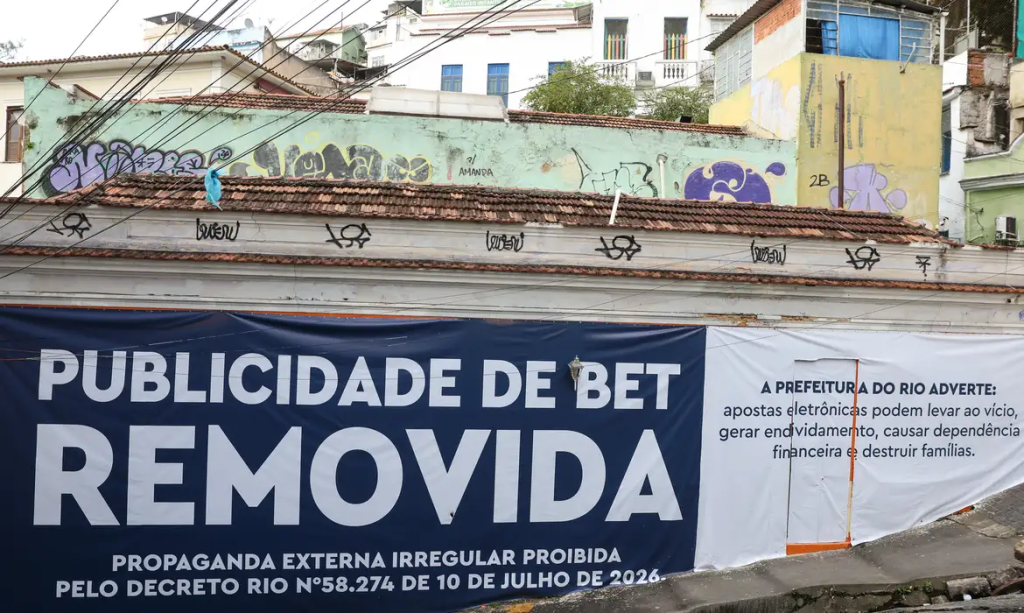
Apenas no ano passado, as famílias brasileiras perderam o equivalente a uma média de R$ 4,7 bilhões por mês para as bets, de outubro de 2024 a março de 2026.
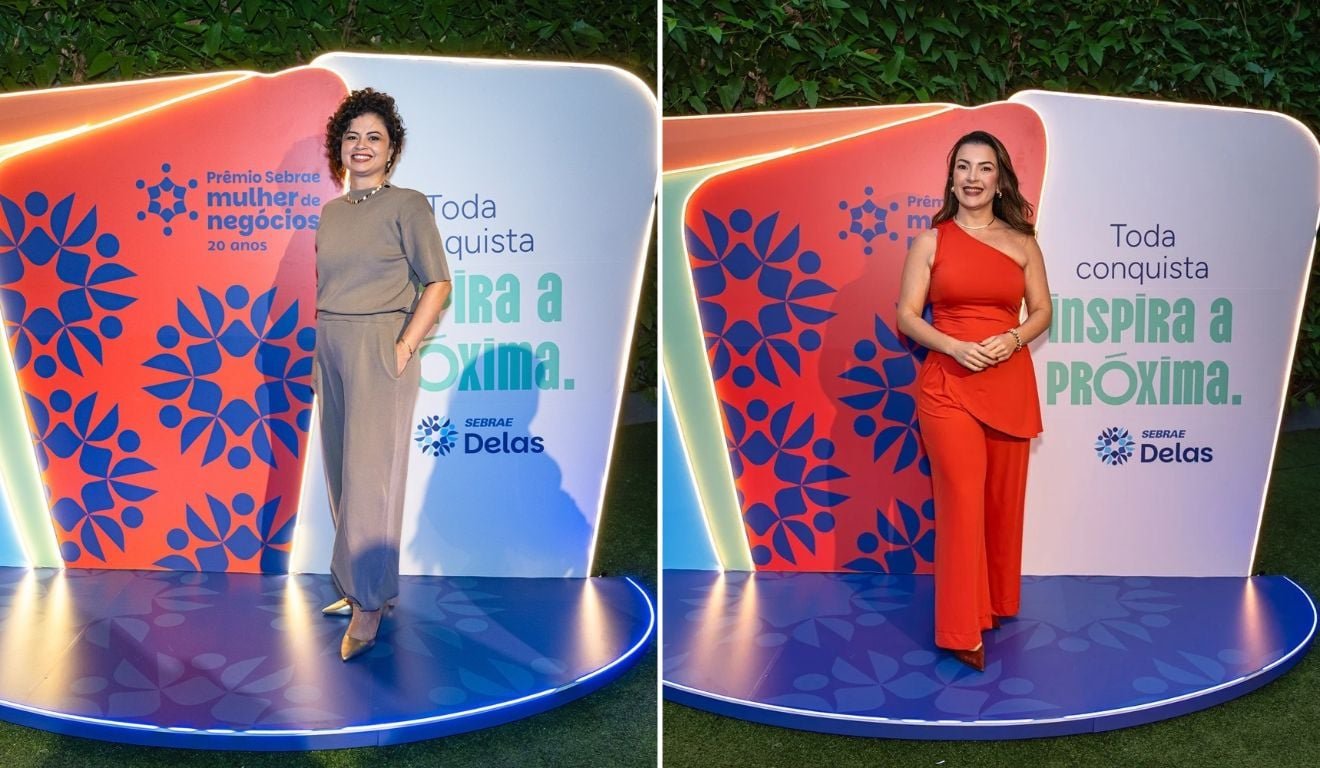
Virginia Fiorese e Ana Paula Carvalho disputam a premiação em 17 de novembro, no Centro de Convenções de Vitória
Presidente da Câmara de Cariacica relembra a primeira derrota eleitoral, detalha a transformação da cidade
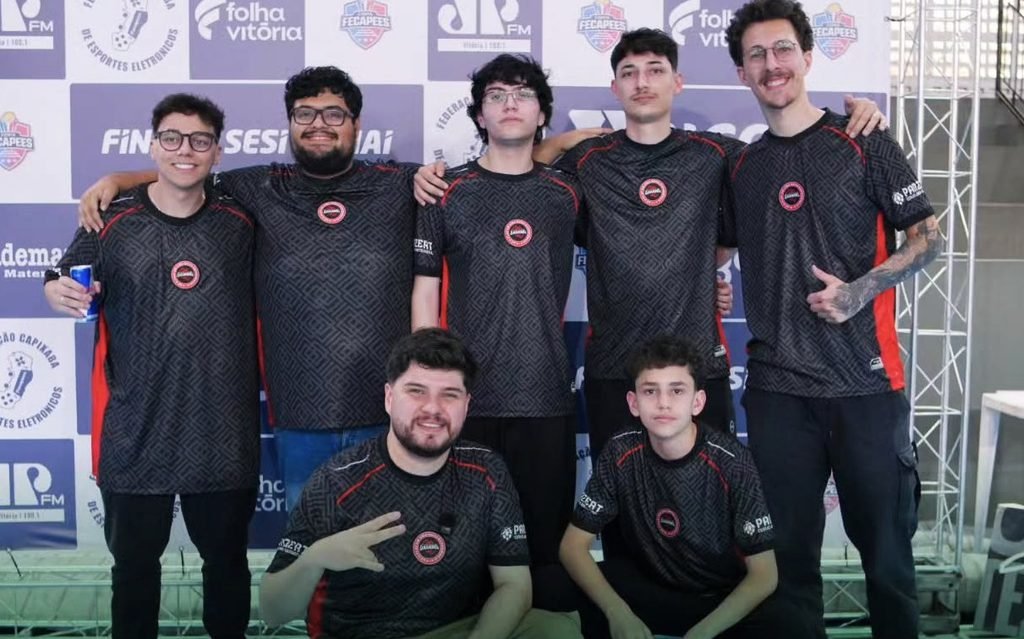
A Arena Caparaó Gaming Equipe enfrentou o time Exodia, na final realizada em Vitória e, além disso, Yago Felipe garantiu a 3º lugar na modalidade FIFA 2026
Idosos já representam 16,47% da população do Espírito Santo e são o grupo que mais