-
CATEGORIAS
- Cidades
- Concursos
- Economia
- Entretenimento
- Esportes
- Fotos
- Geral
- Polícia
- Política
- Saúde
-
PÁGINAS
- Vídeos
- Galerias
- Política de Cookies
- Política de Privacidade
-
Contato


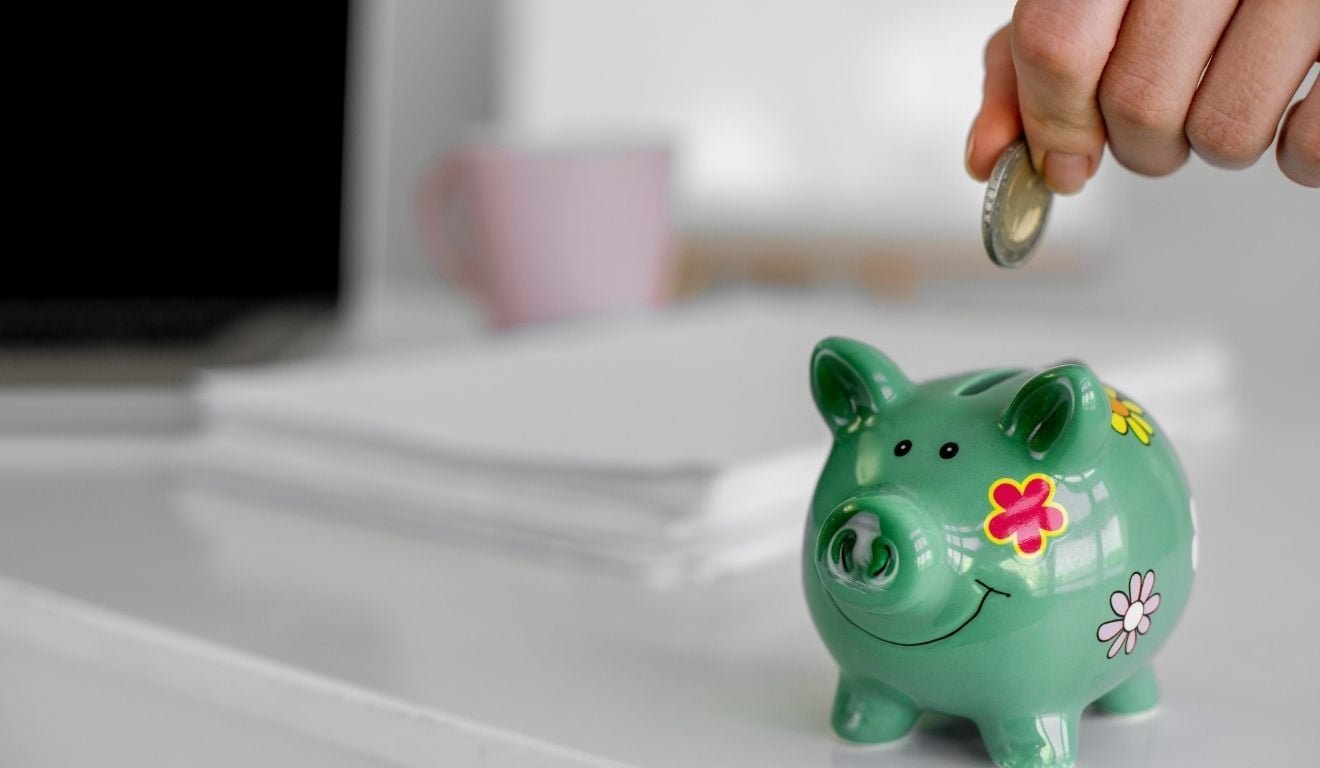
Jovens devem começar a organizar as finanças desde cedo para construir patrimônio e garantir uma aposentadoria mais tranquila. Footo: Magnific
Embora 80% dos brasileiros de 18 a 30 anos afirmem estar preocupados com o futuro financeiro, apenas 34% adotam medidas concretas para se preparar. A diferença entre intenção e prática revela um desafio para quem está começando a construir patrimônio e pensar na aposentadoria.
Os dados são de pesquisa do Instituto Locomotiva, encomendada pela Associação Brasileira das Entidades Fechadas de Previdência Complementar (Abrapp). O levantamento também mostra que 65% dos jovens desconhecem ou conhecem pouco a previdência privada, enquanto 60% tomam decisões financeiras considerando, no máximo, os próximos seis meses.
Apesar disso, 65% dos entrevistados consideram que a preparação para a aposentadoria deveria começar antes dos 30 anos. Para a assessora financeira e membro do Instituto Brasileiro de Executivos de Finanças do Espírito Santo (Ibef-ES), Erika Almeida, a distância entre preocupação e ação tem causas comportamentais e econômicas.
Preocupar-se custa pouco, enquanto agir exige abrir mão do consumo de hoje por um benefício distante e incerto.
Erika Almeida, assessora financeira e membro do Instituto Brasileiro de Executivos de Finanças do Espírito Santo (Ibef-ES)
Para o analista de alocação da Rico, Antônio Sanches, jovens endividados devem começar pelo diagnóstico do próprio orçamento. A orientação é mapear receitas, despesas, valor das dívidas e taxas de juros cobradas em cada contrato.
A prioridade, segundo ele, é quitar ou renegociar dívidas mais caras, como as do rotativo do cartão de crédito e do cheque especial. Depois, o jovem pode identificar gastos dispensáveis e formar uma reserva para imprevistos.
“Eliminar esses excessos não significa abrir mão do essencial, mas estancar a perda de dinheiro”, explicou Sanches.
Ele citou despesas recorrentes com aplicativos de entrega e custos de manutenção de um padrão de vida incompatível com a renda como pontos que podem ser revistos.
Erika Almeida sugere uma sequência de prioridades:
Formar uma reserva inicial equivalente a um ou dois meses de despesas;
Quitar dívidas com juros altos;
Ampliar a reserva para três a seis meses de gastos essenciais;
Manter até 12 meses de reserva quando a renda for instável;
Investir regularmente, inclusive para a aposentadoria, conforme o perfil e os objetivos.
A assessora ressalta que essa ordem pode mudar em situações específicas. Se a empresa oferecer contrapartida em um plano de previdência, por exemplo, ela considera que pode valer a pena aproveitar o benefício desde cedo.
Reserva e investimentos têm funções diferentes
Sanches alerta que o jovem não deve concentrar todos os recursos em aplicações de longo prazo e ignorar metas mais próximas, como comprar um veículo, dar entrada em um imóvel ou custear um casamento. Segundo ele, cada objetivo exige uma aplicação com prazo e risco compatíveis.
Para metas de curto prazo, entre seis meses e dois anos, a recomendação é buscar investimentos com alta liquidez, ou seja, que possam ser transformados em dinheiro com facilidade, e baixo risco. Já objetivos de prazo médio, em torno de cinco anos, podem admitir títulos de renda fixa prefixados ou atrelados à inflação.
No longo prazo, entram alternativas com maior oscilação, como ações, fundos imobiliários, fundos de ações, fundos multimercado e previdência privada.
O investidor precisa entender o funcionamento de cada aplicação para escolher a ferramenta adequada a cada objetivo de vida.
Antônio Sanches, analista de alocação da Rico
Antes de aplicar, Sanches recomenda avaliar três pontos: liquidez, segurança e rentabilidade esperada. Ele explica que dificilmente um investimento reunirá, ao mesmo tempo, baixo risco, resgate imediato e retorno elevado.
Em aplicações como Certificados de Depósito Bancário (CDBs), Letras de Crédito Imobiliário (LCIs) e Letras de Crédito do Agronegócio (LCAs), o investidor deve verificar a proteção do Fundo Garantidor de Créditos (FGC), que cobre até R$ 250 mil por CPF e por instituição. Já ações não têm essa garantia, pois quem compra se torna sócio de uma empresa e assume os riscos do negócio.
Uma simulação da Rico comparou dois investidores que aplicaram o mesmo total durante 30 anos, com rendimento de 1% ao mês. Quem investiu R$ 200 mensalmente acumulou R$ 705.982,75, enquanto quem aplicou R$ 4.800 a cada dois anos chegou a R$ 628.938,19.
Os dois teriam investido R$ 72 mil no período. A diferença de R$ 84.044,57, ou 13,5%, ocorreu porque os aportes mensais ficaram mais tempo rendendo juros compostos — quando os rendimentos também passam a gerar novos rendimentos.
Na prática, a frequência dos investimentos pode fazer diferença mesmo quando o valor total aplicado é igual. A simulação considera valores ilustrativos e não inclui inflação, impostos ou mudanças de rentabilidade.
Outro cálculo mostrou o custo de adiar o início. Em uma estratégia de R$ 200 por mês e rendimento de 1% ao mês, quem começa a investir imediatamente acumularia R$ 705.983 em 30 anos. Se esperar cinco anos para começar, o patrimônio estimado seria de R$ 379.527 ao fim de 25 anos de aplicações.
Para Erika Almeida, o objetivo antes dos 30 anos não precisa ser investir muito, mas criar o hábito de separar uma parte da renda.
“O primeiro aporte pode ser simbólico, desde que seja constante e cresça com a renda”, afirmou.
Quem ainda não consegue reservar dinheiro mensalmente pode direcionar receitas extraordinárias para a reserva de emergência, como 13º salário, restituição do Imposto de Renda, adicional de férias ou renda extra.
Sanches também recomenda automatizar transferências para o dia em que o pagamento cair na conta, evitando que o valor seja gasto por impulso.
*Texto sob a supervisão da editora Erika Santos
Fonte: Folha Vitoria
Plano prevê aporte de até R$ 50 milhões por credores como Itaú, Akron e Vega; dívidas com fornecedores e funcionários ficam de fora da negociação
Vendas de produtos beneficiados pela redução de tarifas cresceram entre maio e setembro; abacate, mel e óleo de milho lideram os avanços
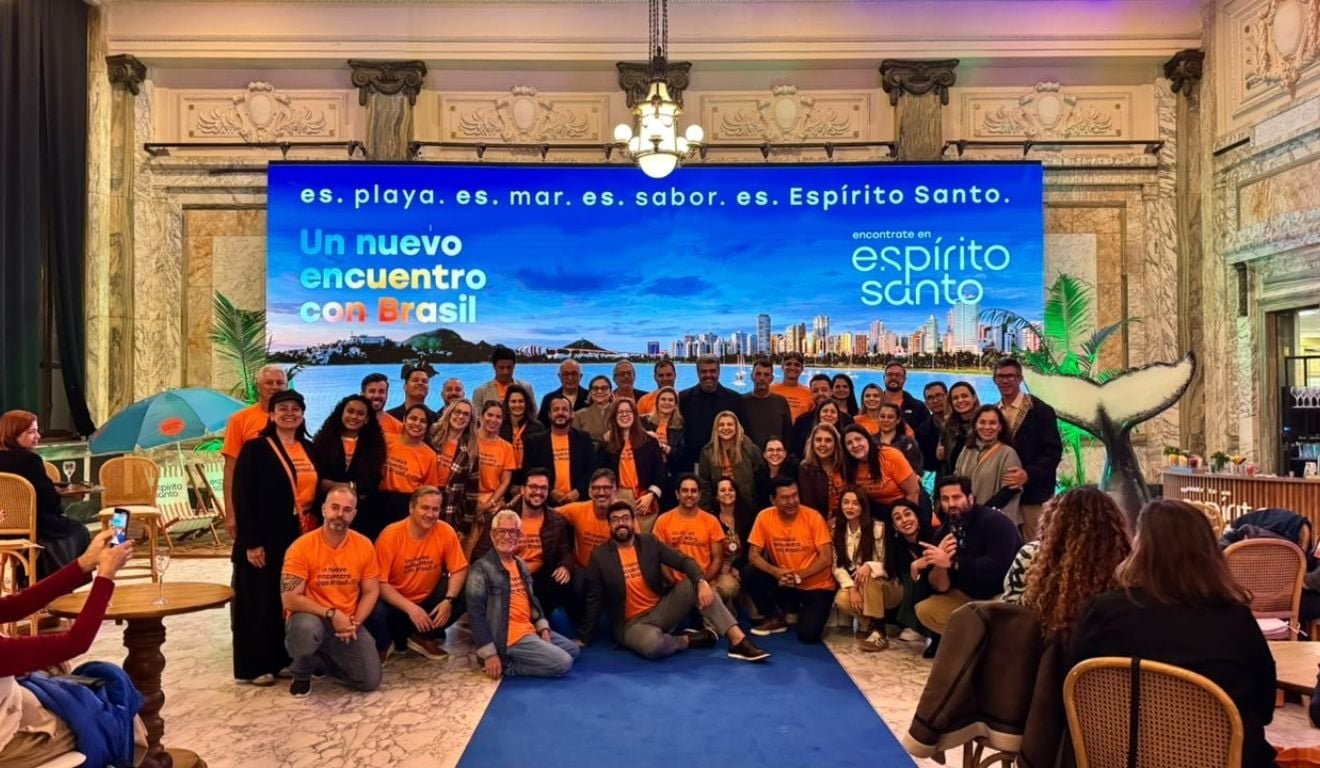
Empresas de turismo começaram a procurar empreendimentos capixabas após encontros em Buenos Aires, Córdoba e Rosário
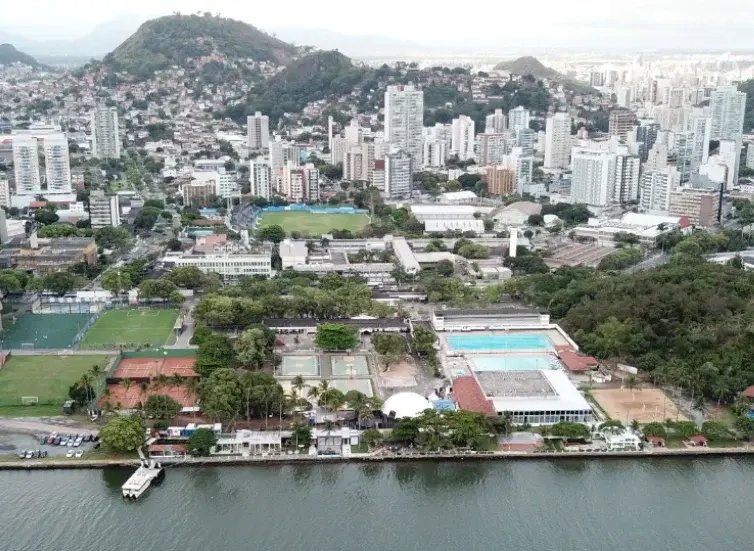
Remo do Álvares Cabral conquistou três pratas e um bronze no Brasileiro Interclubes de Barcos Longos, no Rio, com destaque para o feminino Sub-19.
A proteção às mulheres envolve, além do atendimento a ocorrências,
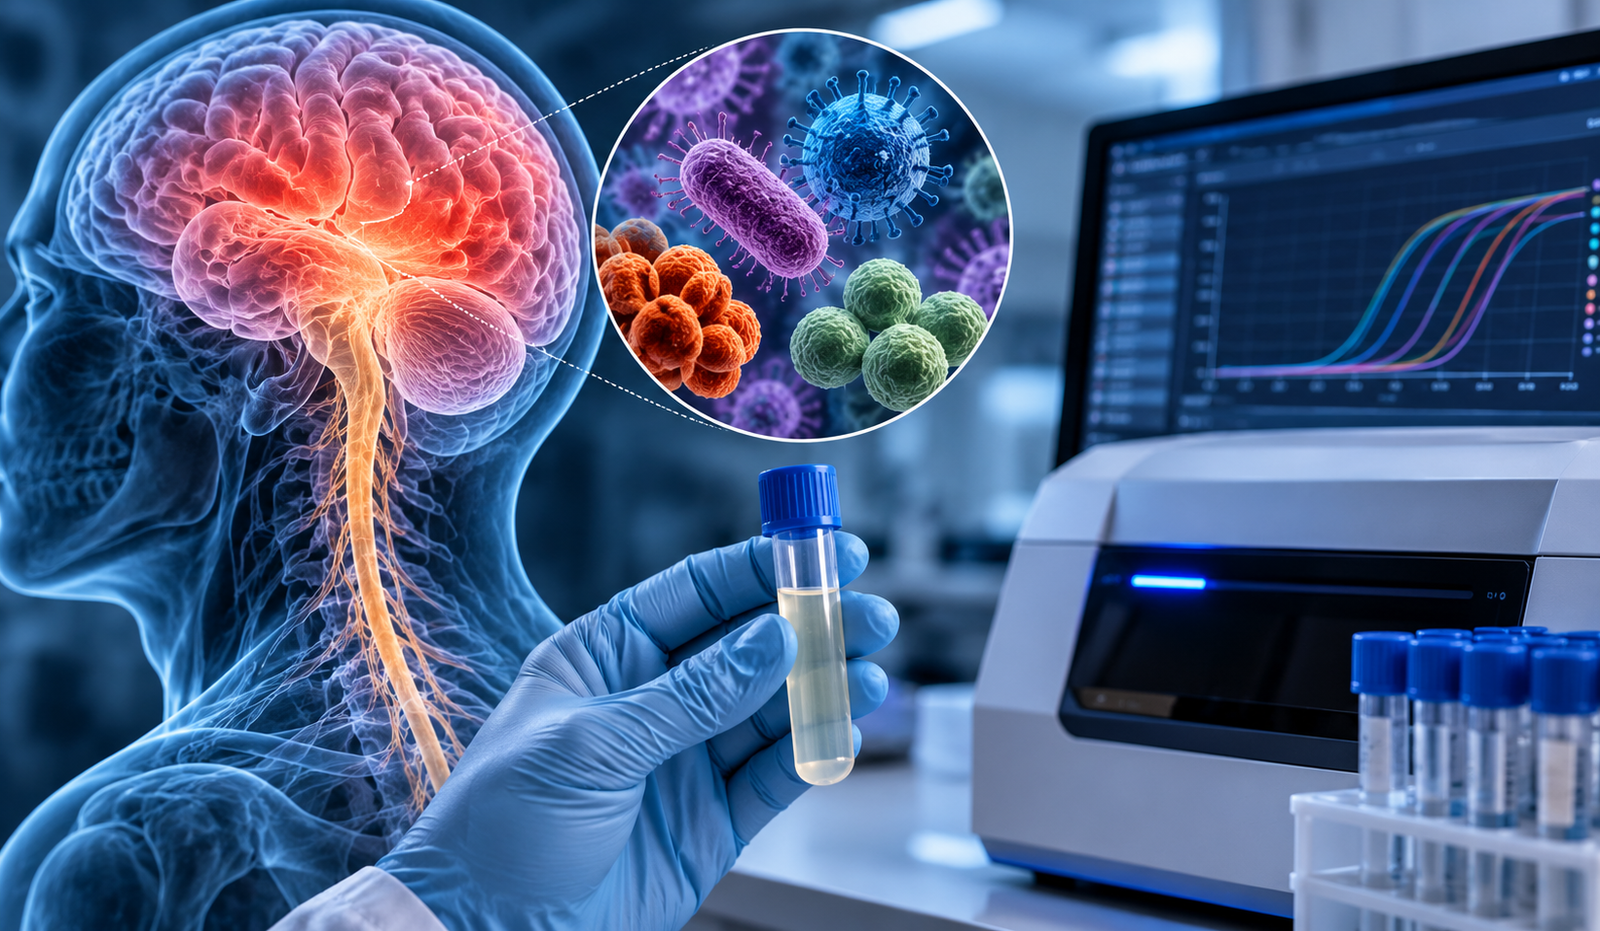
Tecnologia permite identificar diferentes agentes infecciosos em cerca de uma hora, auxiliando na escolha do tratamento e na redução de complicações