-
CATEGORIAS
- Cidades
- Concursos
- Economia
- Entretenimento
- Esportes
- Fotos
- Geral
- Polícia
- Política
- Saúde
-
PÁGINAS
- Vídeos
- Galerias
- Política de Cookies
- Política de Privacidade
-
Contato


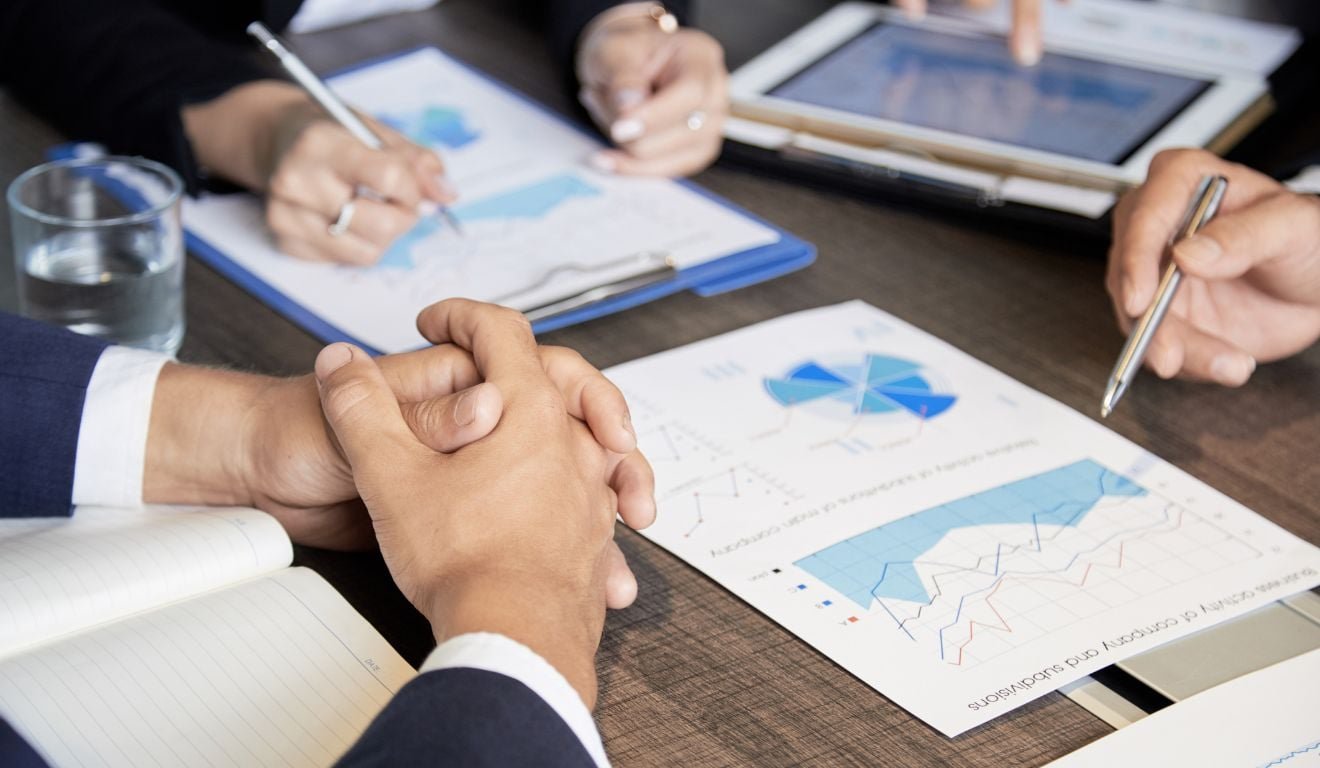
Segundo pesquisa do Sebrae, cerca de 61% dos empresários usam a conta pessoal para pagar despesas da empresa. Foto: Magnific
Misturar dinheiro pessoal e empresarial em pagamentos por Pix, cartões ou retiradas do caixa pode gerar riscos fiscais, societários e patrimoniais para donos de pequenos negócios. Pesquisa do Sebrae divulgada em janeiro deste ano aponta que 61% usam a conta pessoal para pagar despesas da empresa.
O índice ficou próximo ao registrado em 2023, quando 60% dos empreendedores relataram a mesma prática. O levantamento também mostra que 25% controlam as finanças em cadernos e 10% não adotam qualquer forma de controle.
Mistura de contas é comum entre pequenos negócios
A prática aparece em 64% dos pequenos negócios da construção civil e indústria, 62% do setor de serviços e 57% do comércio. Entre as situações, por exemplo, estão o pagamento de despesas domésticas com recursos da empresa e o recebimento de valores de clientes em contas pessoais.
Para o advogado Diego Barros, especialista em Direito Empresarial e Societário, a mistura impede o empresário de identificar com precisão o resultado financeiro do negócio.
“Quando o empresário transforma o caixa da empresa em uma extensão da própria carteira, ele perde essa referência. Assim, deixa de saber quanto o negócio realmente gera, quanto custa e quanto pode ser retirado”, explicou.
Falta de separação pode afetar os sócios
Segundo ele, a falta de separação também pode provocar efeitos tributários, societários e patrimoniais. Em uma empresa com dois sócios, por exemplo, apenas um deles pode retirar R$ 5 mil mensais para despesas particulares. Ao fim de um ano, o total pode somar R$ 60 mil, sem registro ou critério definido.
Na prática, esse tipo de movimentação pode alterar o caixa e o resultado da empresa. Além disso, pode gerar questionamentos sobre distribuição irregular de lucros, prestação de contas e equilíbrio entre os sócios.
“Pró-labore, distribuição de lucros, reembolsos ou qualquer outra movimentação entre empresa e sócio precisam ser corretamente definidos e documentados”, afirmou Barros.
A empresa paga o pró-labore ao sócio que trabalha nela como remuneração. Já a distribuição de lucros corresponde à divisão do resultado do negócio entre os sócios, conforme as regras que a companhia adota e os registros que mantém.
Despesas pessoais podem trazer consequências fiscais
O advogado também alertou para possíveis consequências fiscais. Há precedentes no Conselho Administrativo de Recursos Fiscais (Carf) sobre o tema.
Eles tratam o pagamento de despesas pessoais de sócios pela empresa como remuneração indireta a título de pró-labore. Nesses casos, há incidência de tributação mais elevada sobre os valores.
A prática recorrente também pode afetar a separação entre os bens da empresa e os bens dos sócios. Esse cenário é chamado de confusão patrimonial. Nessa situação, não é possível distinguir com clareza os recursos da pessoa jurídica dos patrimônios pessoais dos proprietários.
“Isso não significa que uma transferência equivocada ou o pagamento isolado de uma conta pessoal automaticamente coloque os bens do empresário em risco”, esclareceu Barros.
“Mas o problema ganha relevância quando ninguém consegue identificar onde termina o patrimônio da empresa e começa o patrimônio dos proprietários. Uma rotina sistemática assim pode se transformar em elemento relevante em uma disputa judicial.”
Como medidas preventivas, o advogado recomenda estabelecer um pró-labore compatível com a realidade do negócio, formalizar a distribuição de lucros e registrar empréstimos e aportes dos sócios. Também recomenda documentar reembolsos e evitar o pagamento direto de despesas particulares pela empresa.
Fonte: Folha Vitoria
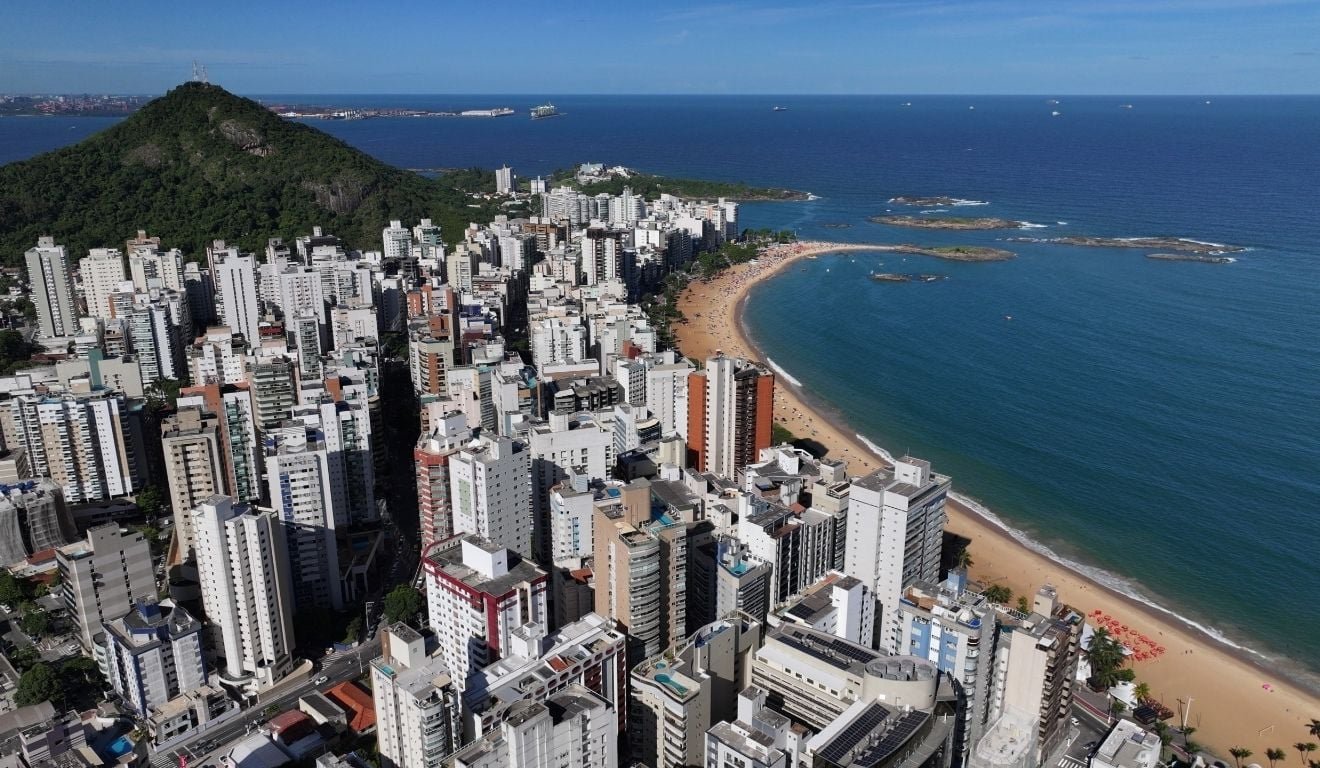
Mudanças no PDM podem permitir prédios além do limite fixo de 10 pavimentos e 32 metros de altura que existia anteriormente.
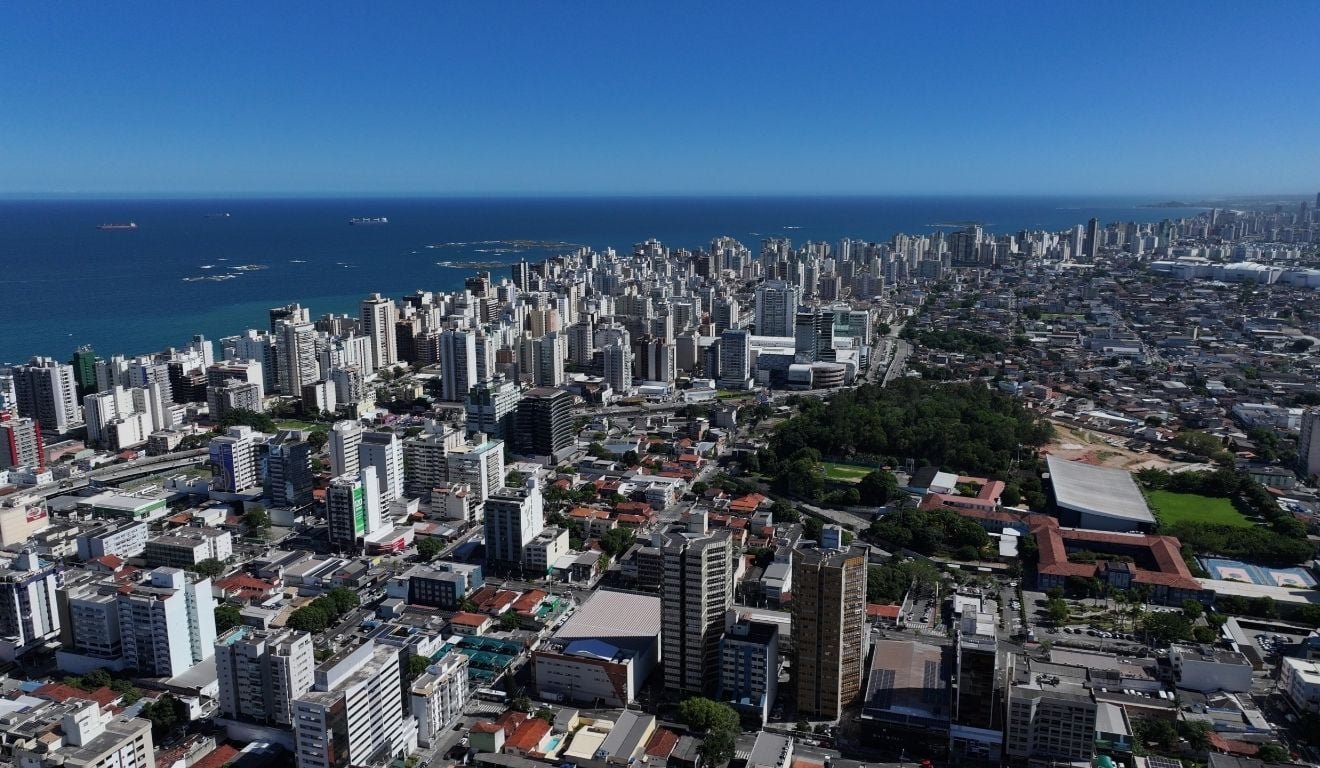
Previsão aparece no trecho dedicado às Zonas de Especial Interesse Ambiental; regras ainda dependem de legislação específica
Nos últimos dias voltou a ganhar força uma narrativa conhecida: a de que programas sociais estariam reduzindo a produtividade do país
Órgão pede suspensão de mudança no PDM que antecipou das 16h para as 15h o
Proposta de Marcelo Santos e Fabrício Gandini assegura refeição aos
Proposta de Marcelo Santos e Fabrício Gandini assegura refeição aos